
O crédito imobiliário cresceu 23%. Então ficou mais fácil financiar?
Por Antônio Neto•
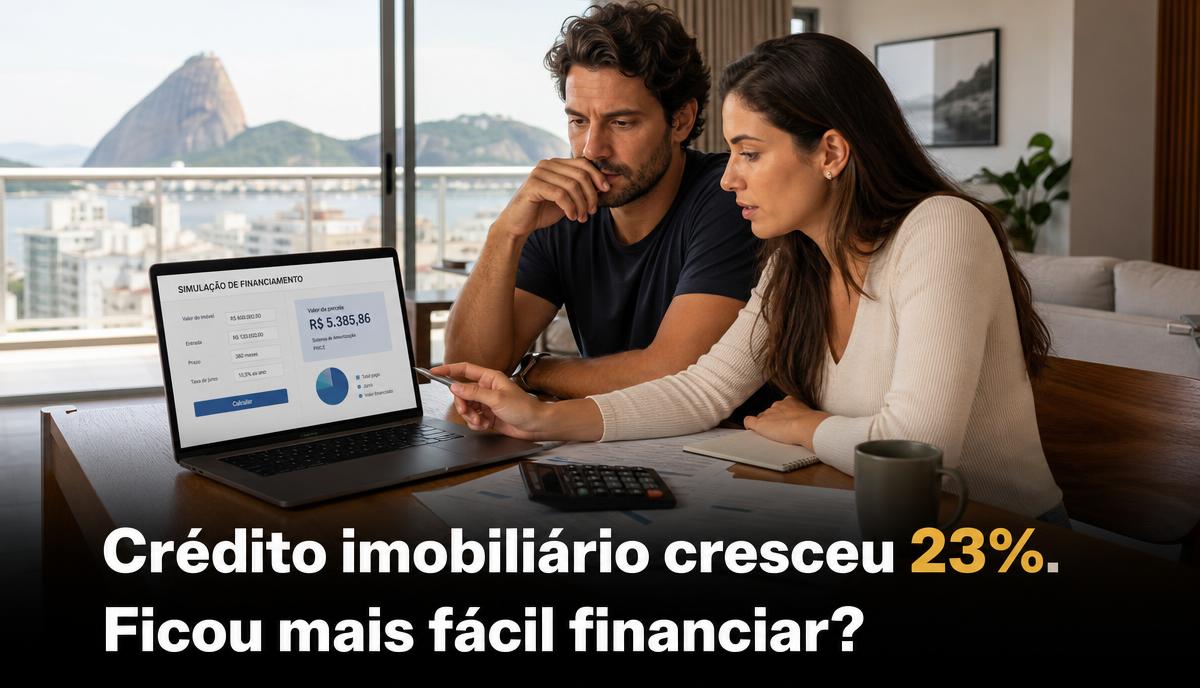
Mais dinheiro foi emprestado, mas isso não quer dizer que a parcela ficou leve.
Quando surge a notícia de que o crédito imobiliário cresceu 23%, é natural imaginar que financiar um imóvel ficou mais fácil. Mas é importante separar duas coisas: aumento do volume de crédito e melhora das condições para o comprador.
Um crescimento no crédito imobiliário indica maior movimentação de recursos destinados à compra de imóveis. Isso pode ser positivo para o mercado imobiliário, principalmente porque amplia a capacidade de realização de negócios.
Porém, para quem pretende financiar, o que realmente importa está nos detalhes.
Mais crédito não significa automaticamente juros menores.
A prestação continua diretamente relacionada à taxa de juros, ao prazo do financiamento, ao valor de entrada, à renda familiar, ao sistema de amortização e às condições oferecidas pelo banco.
A aprovação também depende do perfil do comprador.
Os bancos analisam renda, comprometimento financeiro, histórico de crédito, valor do imóvel e capacidade de pagamento. Portanto, mesmo em um cenário de expansão do crédito, cada financiamento continua dependendo de uma análise individual.
A entrada pode fazer uma grande diferença.
Quanto maior o valor disponível para entrada, menor tende a ser o montante financiado. Isso pode reduzir a prestação e, principalmente, o custo total dos juros ao longo dos anos.
Imagine dois compradores interessados no mesmo apartamento. Um olha apenas para o valor máximo que o banco aceita financiar. O outro compara entrada, prazo, taxa, prestação inicial e custo efetivo total. Embora ambos possam conseguir crédito, o impacto financeiro da decisão pode ser completamente diferente.
Por isso, a pergunta mais importante não é apenas:
“O banco vai aprovar meu financiamento?”
É também:
“Esse financiamento faz sentido para o meu orçamento nos próximos anos?”
Para quem pretende comprar um imóvel no Rio de Janeiro, seja na Barra da Tijuca, Recreio dos Bandeirantes ou em outras regiões, fazer uma simulação antes de iniciar as visitas pode evitar perda de tempo e ajudar a definir uma faixa de preço realmente compatível com a renda.
O crescimento do crédito é um sinal importante para o mercado, mas uma boa compra continua dependendo de planejamento.
Antes de escolher o imóvel, analise entrada disponível, prestação, juros, prazo, CET, custos de documentação e impacto do financiamento no orçamento familiar.
No mercado imobiliário, conseguir crédito é apenas uma parte da decisão. O objetivo deve ser comprar bem e financiar de maneira sustentável.
Quer comprar um imóvel no Rio de Janeiro e entender quais opções fazem sentido para o seu perfil? Entre em contato comigo para conversarmos sobre o seu planejamento e as possibilidades disponíveis.
Antônio Neto | Corretor de Imóveis no Rio de Janeiro
CRECI-RJ 54451
Instagram: @antonionetoimoveis
WhatsApp: (21) 97350-6848